


Puig ha acordado adquirir a Esteve el 50 % de ISDIN que todavía no controlaba, una operación valorada en 1.200 millones de euros que permitirá al grupo catalán alcanzar el 100 % de la compañía dermocosmética. El movimiento abre una nueva etapa tras medio siglo de colaboración entre ambas familias empresariales.
La transacción sitúa la dermocosmética en el centro de la estrategia de Puig. También plantea preguntas relevantes para farmacias, clínicas, profesionales de la estética y consumidores: qué cambia en la propiedad, cuándo se completará y cómo puede afectar a la expansión internacional de ISDIN.
Qué se ha anunciado exactamente
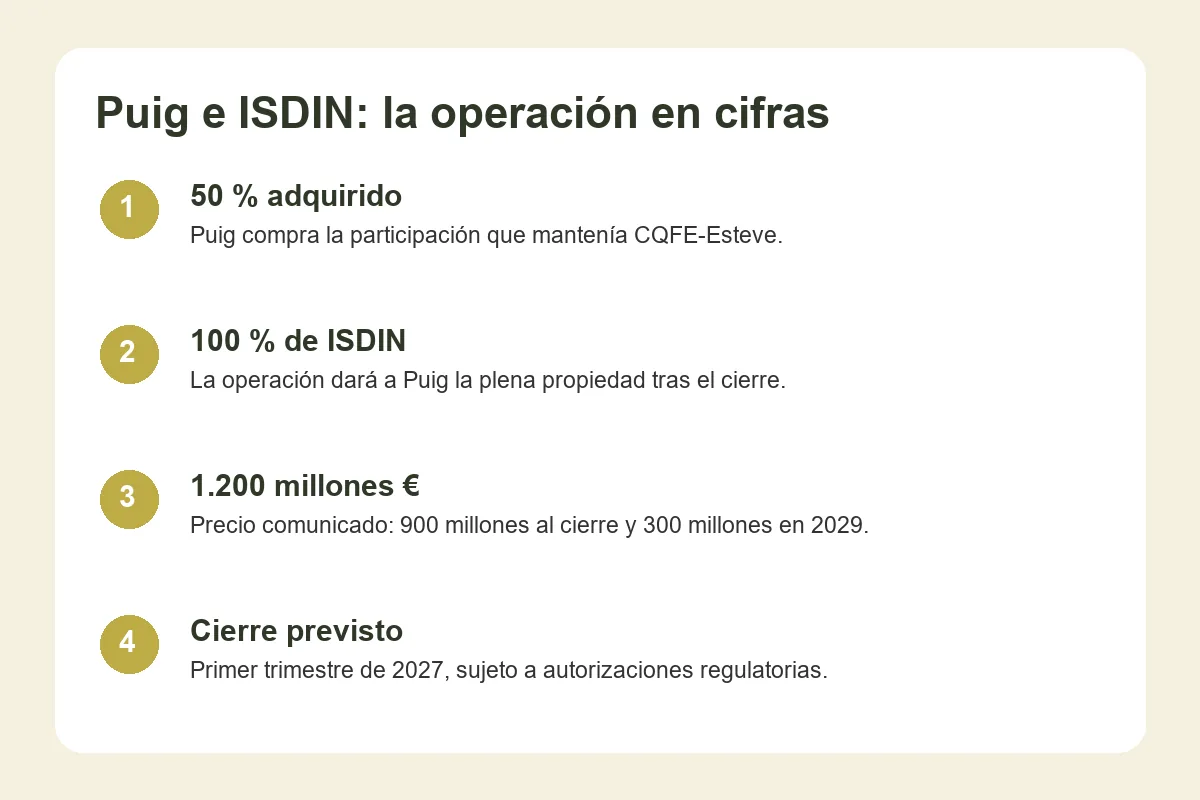
Según el comunicado oficial de Puig, el grupo comprará la participación del 50 % que mantiene Corporación Químico Farmacéutica Esteve. Una vez cerrada la operación, Puig será propietario único de ISDIN.
El precio acordado asciende a 1.200 millones de euros: 900 millones se abonarían al cierre y 300 millones durante el primer trimestre de 2029. El cierre está previsto para el primer trimestre de 2027, sujeto a las autorizaciones regulatorias y condiciones habituales.
De una sociedad compartida a una propiedad única
Puig y Esteve desarrollaron ISDIN como una empresa conjunta durante aproximadamente cincuenta años. Ese modelo combinó capacidades de consumo, belleza y farmacia. La compra no supone la entrada de un actor desconocido, sino la consolidación del socio que ya compartía el control.
Hasta que la transacción se complete, ISDIN seguirá operando de forma independiente. Esta precisión es importante: el anuncio y el cierre no son lo mismo. Entre ambos momentos deben resolverse revisiones regulatorias, condiciones contractuales y planificación de integración.
Por qué ISDIN es estratégica para Puig
ISDIN ocupa una posición reconocida en fotoprotección, cuidado facial y soluciones dermatológicas. Su distribución en farmacia y recomendación profesional aportan un canal distinto al de la perfumería selectiva, donde Puig ha construido gran parte de su negocio.
En 2025, ISDIN registró ventas aproximadas de 648 millones de euros y un beneficio neto de 56,7 millones, según cifras difundidas en información financiera sobre la operación. Por su parte, el negocio de cuidado de la piel de Puig alcanzó 551,2 millones, con crecimiento del 7,3 %, y representó alrededor del 11 % de sus ventas.
Cómo funciona el modelo dermocosmético
La dermocosmética se sitúa entre la cosmética de consumo y el entorno de recomendación dermatológica o farmacéutica. Sus productos siguen siendo cosméticos, salvo que su clasificación legal indique otra cosa, pero suelen apoyarse en investigación, pruebas instrumentales y una comunicación centrada en tolerancia y eficacia.
La “tecnología” no es una sola máquina. Incluye sistemas de filtros solares, vehículos de formulación, encapsulación, estabilización de activos, evaluación clínica y herramientas digitales de diagnóstico o seguimiento. El valor competitivo surge de combinar formulación, evidencia, regulación y acceso profesional.
Cifras clave de la operación
| Dato | Cifra o fecha | Lectura |
|---|---|---|
| Participación adquirida | 50 % | Puig pasará a controlar el 100 % |
| Precio total | 1.200 millones € | Valor de la mitad en manos de Esteve |
| Pago al cierre | 900 millones € | Principal desembolso |
| Pago diferido | 300 millones € | Previsto para el primer trimestre de 2029 |
| Cierre estimado | Primer trimestre de 2027 | Sujeto a autorizaciones |
Qué puede cambiar para profesionales y consumidores
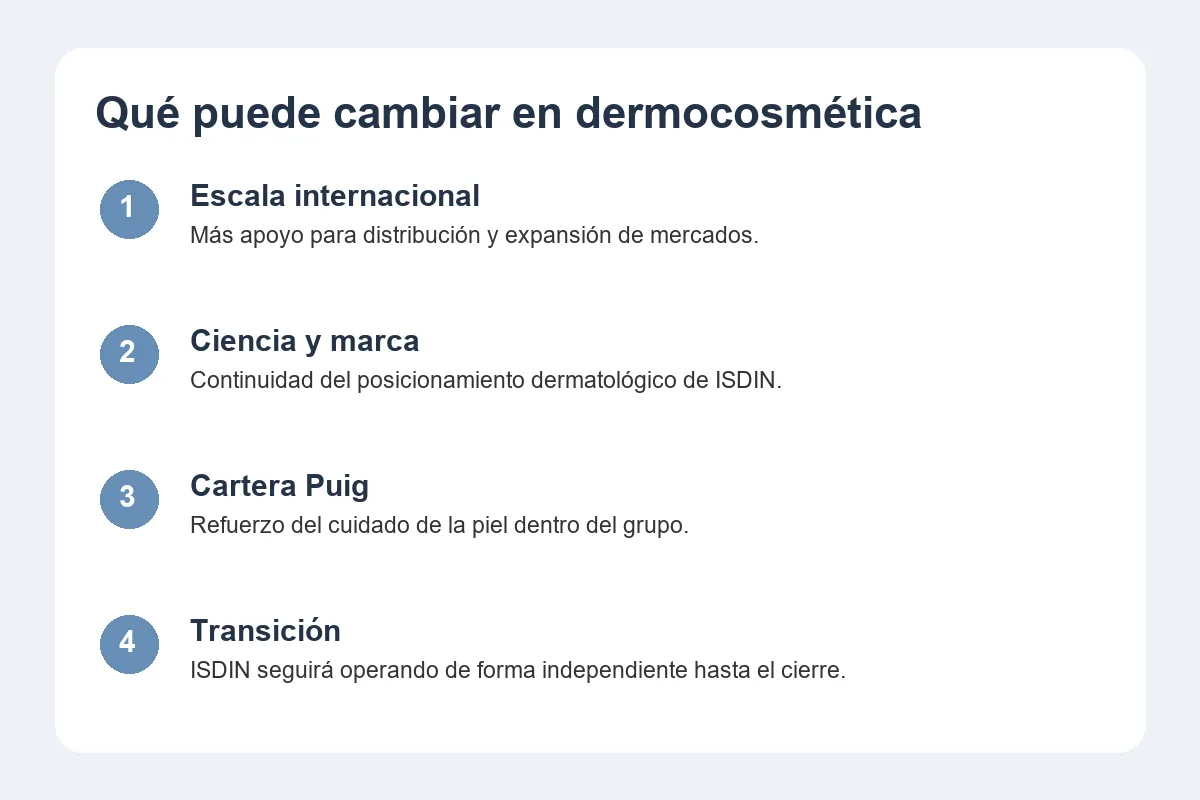
A corto plazo no se ha anunciado un cambio inmediato en fórmulas, catálogo o canales. La marca continuará con su actividad mientras se completa la operación. Por eso conviene evitar especulaciones sobre retiradas, subidas de precio o transformaciones que no figuran en la comunicación oficial.
A medio plazo, la propiedad única puede acelerar decisiones de inversión, expansión geográfica, innovación y comunicación global. Puig aporta experiencia internacional en marcas de belleza; ISDIN, credibilidad dermocosmética y presencia farmacéutica. La integración podría reforzar esa complementariedad, aunque su resultado dependerá de cómo se preserve la identidad científica y profesional.
Comparativa con otras vías de crecimiento
| Estrategia | Ventaja | Riesgo |
|---|---|---|
| Compra del socio | Control completo y decisiones más ágiles | Mayor inversión y responsabilidad |
| Mantener empresa conjunta | Riesgo compartido | Gobernanza más compleja |
| Crear marca desde cero | Diseño total del proyecto | Construcción lenta de confianza |
| Licencia o distribución | Menor capital inicial | Menor control de producto y marca |
Impacto en el mercado español de belleza
La operación confirma que la salud de la piel, la fotoprotección y la recomendación profesional son áreas prioritarias para los grandes grupos. También eleva el valor estratégico de las marcas con investigación propia, distribución selectiva y reconocimiento clínico.
Para centros de estética y farmacias, la concentración empresarial puede traducirse en más formación y lanzamientos, pero también en políticas comerciales más coordinadas. La oportunidad está en mantener criterio propio: revisar evidencia, adecuación al cliente, margen, servicio posventa y compatibilidad con los protocolos de cabina.
Como contexto sobre el crecimiento y la distribución del sector, recomendamos nuestro análisis del avance del comercio electrónico de cosmética en España.
Preguntas frecuentes
¿Puig ya posee el 100 % de ISDIN?
Todavía no. El acuerdo está anunciado, pero el cierre se espera para el primer trimestre de 2027 y depende de autorizaciones.
¿Cuánto pagará Puig?
El importe total anunciado es de 1.200 millones de euros, dividido entre 900 millones al cierre y 300 millones en 2029.
¿Cambiarán los productos de ISDIN?
No se han comunicado cambios concretos de catálogo o formulación. Cualquier afirmación adicional sería especulativa.
Déjanos tu opinión o tus dudas en los comentarios. Si te interesa, ampliaremos la información con un análisis de marcas, canales y oportunidades para centros de estética y farmacias.

1 Comment